GESTION LOCATIVE
État locatif : le modèle à recopier, et comment le remplir lot par lot
Un état locatif décrit, à une date donnée, la situation de chaque lot : qui l'occupe, sous quel bail, jusqu'à quand, pour quel loyer. Aucun texte n'en fixe la forme. Voici un modèle à recopier, une ligne par lot, lots vacants compris, puis ce qu'un acquéreur ou une banque y lit.
Qu'est-ce qu'un état locatif ?
Un tableau qui décrit, à une date donnée, la situation locative d'un immeuble ou d'un patrimoine, lot par lot : qui occupe, sous quel bail, jusqu'à quand, pour quel loyer. Les lots vacants y figurent aussi. L'immobilier d'entreprise dit rent roll. La définition est au glossaire.
Trois précisions évitent les malentendus.
- Ce n'est pas un état des lieux, qui décrit le logement à l'entrée et à la sortie du locataire.
- Aucun texte n'en fixe la forme. L'expression ne figure ni dans la loi du 6 juillet 1989 ni dans le statut des baux commerciaux du Code de commerce. Un modèle n'a donc rien d'officiel : il vaut par ce qu'il permet de lire.
- Il s'arrête aux loyers. Les mensualités de crédit, la taxe foncière et les charges non récupérables n'y figurent pas. Son total n'est ni un rendement net ni un cash-flow.
Quel modèle d'état locatif utiliser ?
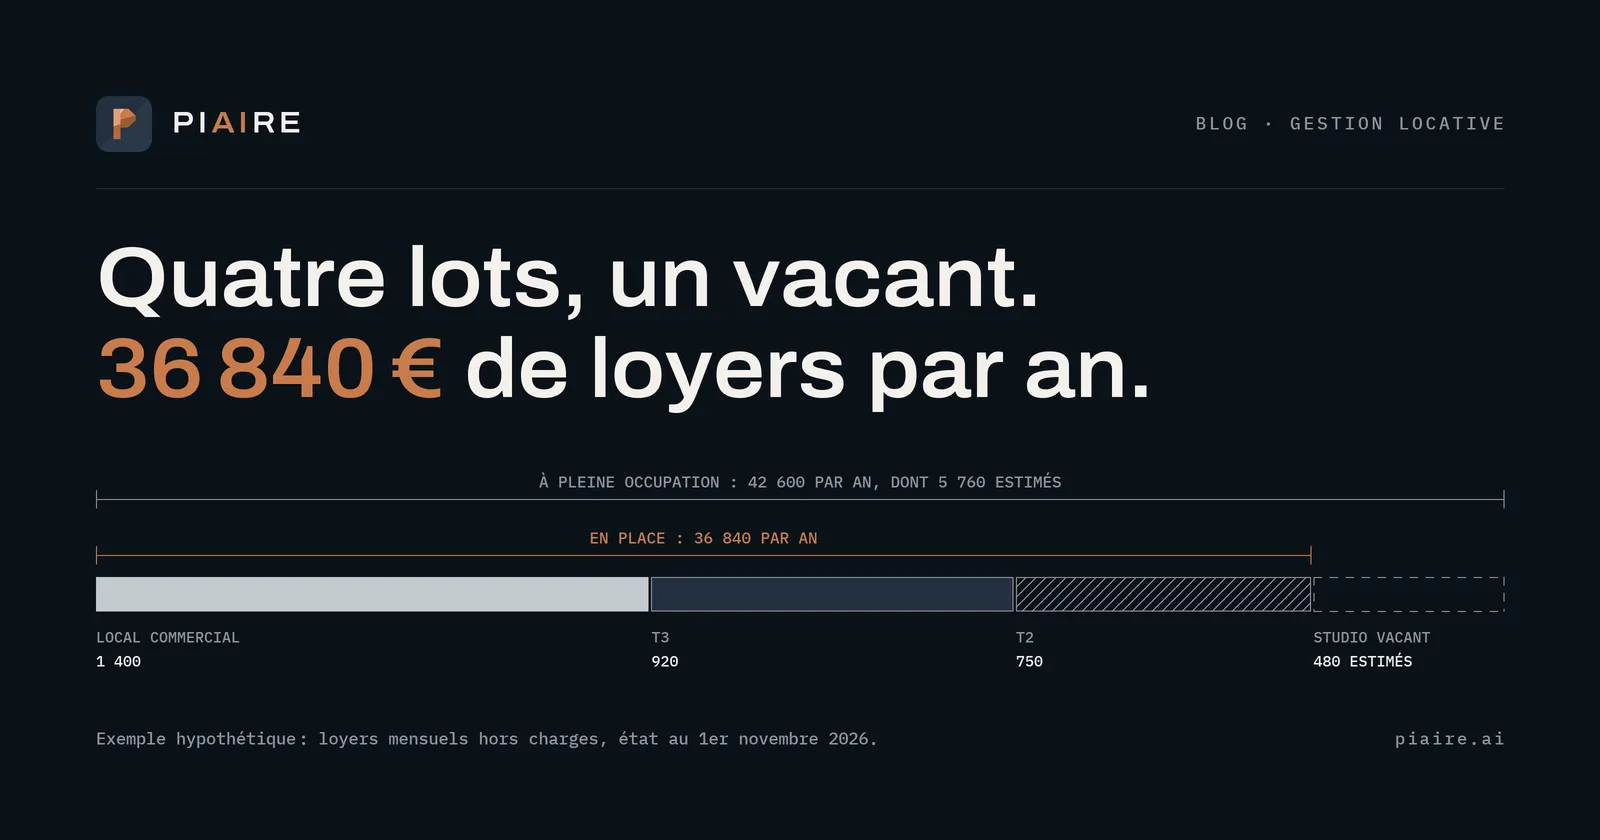
Une ligne par lot, et quatre blocs de colonnes : le lot, le bail, les dates à tenir, les montants. Le modèle se lit ici sur un patrimoine hypothétique de quatre lots, arrêté au 1er novembre 2026 : un T2 en nom propre, un T3 et un studio dans une SCI à l'IR détenue pour moitié, un local commercial dans une SCI à l'IS détenue en entier. Noms et montants sont des exemples.
Le lot et son occupant
| Lot | Bien | Détenteur, part | Occupant |
|---|---|---|---|
| A | T2, 45 m² | Nom propre, 100 % | Locataire 1 |
| B | T3, 62 m² | SCI à l'IR, 50 % | Locataire 2 |
| C | Studio, 24 m² | SCI à l'IR, 50 % | Vacant |
| D | Local commercial, 85 m² | SCI à l'IS, 100 % | Société 1 |
- Un lot vacant garde sa ligne. C'est là que se lit la vacance locative. Sans elle, le tableau décrit un patrimoine plein.
- Le détenteur est celui qui loue : la personne ou la société, avec la quote-part détenue, qui se lit dans l'acte ou les statuts.
- Un numéro peut remplacer le nom. Le nom d'un locataire est une donnée personnelle, et le tableau se lit aussi bien sans lui au premier envoi.
Le bail
| Lot | Type | Début | Fin |
|---|---|---|---|
| A | Vide | 01/09/2024 | 31/08/2027 |
| B | Vide | 01/04/2022 | 31/03/2028 |
| C | Aucun | ||
| D | Commercial 3-6-9 | 01/07/2021 | 30/06/2030 |
C'est la date du bail en cours qui s'écrit, avenants compris. Un bail vide reconduit tacitement repart pour trois ou six ans (article 10 de la loi du 6 juillet 1989) : garder la date d'origine revient à décrire un bail terminé.
Les dates à tenir
| Lot | Prochaine échéance | Nature | Révision |
|---|---|---|---|
| A | 31/08/2027 | Fin du bail | IRL, au 1er septembre |
| B | 31/03/2028 | Fin du bail | IRL, au 1er avril |
| C | |||
| D | 30/06/2027 | Triennale | ILC, au 1er juillet |
La prochaine échéance est la première date à laquelle l'occupant ou le loyer peut changer. Sur le local, elle tombe trois ans avant la fin du bail : c'est la fin de la période triennale en cours (voir le bail commercial 3-6-9).
La révision porte l'indice du bail et sa date : l'IRL pour un logement, l'ILC ou l'ILAT pour un local. Le montant se calcule avec le calculateur de révision ou celui de l'indexation commerciale.
Les montants
| Lot | Loyer | Charges | Par an | Dépôt |
|---|---|---|---|---|
| A | 750 | 50 | 9 000 | 750 |
| B | 920 | 90 | 11 040 | 920 |
| C | ||||
| D | 1 400 | 150 | 16 800 | 4 200 |
| Total | 3 070 | 290 | 36 840 | 5 870 |
En euros. Loyer et charges au mois. « Par an » : le loyer hors charges sur douze mois. Local : hors taxes.
- Le loyer s'écrit hors charges, à jour de sa dernière révision. Un loyer charges comprises, ou celui du bail d'origine, fausse le total.
- Il s'écrit au mois, même appelé au trimestre, pour que la colonne s'additionne. Depuis la loi du 26 mai 2026, le locataire d'un commerce obtient d'ailleurs le paiement mensuel s'il le demande et n'a pas d'arriéré non contesté, baux en cours compris (Code de commerce, article L. 145-32-1).
- Le dépôt de garantie a ses plafonds : un mois de loyer hors charges en vide, deux en meublé, aucun dépôt en bail mobilité (articles 22, 25-6 et 25-17 de la loi de 1989). Pour un local de commerce ou de services commerciaux ou artisanaux, un trimestre de loyer au plus quand le bail est conclu ou renouvelé depuis le 26 mai 2026 (article L. 145-40).
- Une colonne « Observations » ferme la ligne : franchise de loyer en cours, palier, impayé, congé reçu, motif de la vacance.
Le modèle en une ligne
Dans un tableur, chaque information prend sa colonne : c'est ce qui permet les totaux. Copiée puis collée dans la cellule A1, cette ligne de titres remplit la première ligne de la feuille.
Lot Bien Surface (m²) Détenteur Part détenue Occupant Type de bail Début Fin Prochaine échéance Nature Indice Date de révision Loyer mensuel HC Charges mensuelles Loyer annuel HC Dépôt de garantie Observations
Quelle date de fin écrire selon le bail ?
Celle que donne la durée du bail, comptée depuis sa prise d'effet. Cette durée dépend du type de bail et, pour un logement vide, du bailleur. D'où l'écart de l'exemple : trois ans pour le T2 en nom propre, six ans pour le T3 dans une SCI.
| Bail | Durée | Départ du locataire |
|---|---|---|
| Logement vide, bailleur personne physique, indivision ou SCI familiale | 3 ans au moins | À tout moment, préavis de 3 mois, ou 1 mois dans les cas prévus |
| Logement vide, autre personne morale | 6 ans au moins | Comme ci-dessus |
| Meublé, résidence principale | 1 an au moins, 9 mois pour un étudiant | À tout moment, préavis de 1 mois |
| Bail mobilité | De 1 à 10 mois | À tout moment, préavis de 1 mois |
| Commercial | 9 ans au moins | À chaque fin de période triennale, 6 mois à l'avance, sauf clause contraire permise |
| Dérogatoire | 3 ans au plus | Selon le bail |
| Professionnel | 6 ans au moins | À tout moment, préavis de 6 mois |
Loi du 6 juillet 1989, articles 10, 13, 15, 25-7, 25-8, 25-14 et 25-15 ; Code de commerce, articles L. 145-4 et L. 145-5 ; loi du 23 décembre 1986, article 57 A. Textes en vigueur, consultés sur Légifrance le 5 novembre 2026. SCI familiale : société civile constituée exclusivement entre parents et alliés jusqu'au quatrième degré inclus. Bail mobilité : d'une semaine à dix-huit mois dans une résidence à vocation d'emploi.
Le bail peut prévoir plus long, et c'est lui qui fait foi. La date de fin n'est pas pour autant une date de loyer garanti : le locataire d'un logement peut partir avant, celui d'un commerce à chaque fin de période triennale.
Comment calculer le bas du tableau ?
Le total des loyers annuels est la ligne attendue. Cinq autres disent ce que ce total cache : de simples calculs sur les lignes du tableau. Supposons, pour le studio vacant, un loyer de marché de 480 € par mois, soit 5 760 € par an : c'est une estimation, qui ne se mêle pas aux loyers en place.
| Ligne | Calcul | Exemple |
|---|---|---|
| Loyers en place | Loyers mensuels hors charges × 12 | 36 840 € |
| Loyers à la part détenue | Chaque loyer annuel × part | 31 320 € |
| Loyers à pleine occupation | Loyers en place + loyer estimé des lots vacants | 42 600 € |
| Occupation en surface | Surface louée ÷ surface totale | 88,9 % |
| Occupation en loyers | Loyers en place ÷ loyers à pleine occupation | 86,5 % |
| Poids du premier locataire | Plus gros loyer ÷ loyers en place | 45,6 % |
Dans une SCI, le loyer entier entre dans les comptes de la société : le total à la part sert à lire un patrimoine personnel, pas les comptes de la structure.
Le dernier ratio est le plus parlant. Sur l'exemple, un seul bail porte 45,6 % des loyers, et sa prochaine échéance tombe dans huit mois. Le total ne le montre pas, les lignes du tableau si.
Qui demande un état locatif, et qu'y lit-il ?
C'est un usage plus qu'une obligation, qui revient à trois moments.
- À la vente d'un bien loué. L'acquéreur reprend les baux en cours : il ne peut pas expulser le locataire dont le bail est authentique ou a date certaine (article 1743 du Code civil). Il lit d'abord les revenus en place.
- À une demande de financement. La banque y lit les loyers qui entreront dans son calcul. La norme du HCSF retient le revenu locatif brut, sur lequel chaque banque applique sa propre décote (voir la LTV vue des banques).
- À un changement de gestionnaire. Le tableau fixe la situation de chaque lot au jour de la reprise, et sert de base au premier compte rendu de gérance. Voir les biens en gestion déléguée.
Pour l'acquéreur, deux colonnes comptent plus que les autres.
- Le dépôt de garantie, qu'il devra rendre à la place du vendeur (article 22 de la loi de 1989 ; article L. 145-40 du Code de commerce pour les locaux vendus depuis fin août 2026).
- La date de fin, qui fixe quand il pourra donner congé. Pour un logement vide acheté occupé, le congé pour vendre n'est possible au terme du bail en cours que si ce terme tombe plus de trois ans après l'achat ; sinon, il attend la fin de la reconduction ou du renouvellement suivant. Le congé pour reprendre ne prend effet que deux ans après l'achat si le terme tombe avant (article 15 de la loi de 1989).
Les mêmes informations servent aussi chaque année. Avant le 1er juillet, le propriétaire d'un logement déclare à l'administration fiscale son occupation : type de location, dates de début et de fin, identité des occupants et, pour un local vacant, le motif de la vacance. Il en est dispensé si rien n'a changé (article 1418 du Code général des impôts).
Que vérifier dans un état locatif reçu ?
Un état locatif n'est qu'une déclaration : les baux et les appels de loyer font foi. Remis avant une vente, il ne dispense pas le vendeur de son devoir d'information, dont le manquement peut entraîner sa responsabilité et l'annulation du contrat (article 1112-1 du Code civil). Six points se contrôlent, pièce en main.
- Le bail derrière chaque ligne : type, dates, avenants.
- Le loyer appelé : le dernier avis d'échéance doit porter la dernière révision.
- Le loyer payé : la ligne dit ce qui est prévu, pas ce qui est encaissé. Les quittances ou le compte rendu de gérance disent le reste.
- Le dépôt : son montant au bail, et qui le détient.
- Les charges : les provisions, face à la dernière régularisation.
- La date du tableau : chaque entrée, sortie ou révision la périme.
Et dans PIAIRE ?
PIAIRE lit les documents d'où sortent ces colonnes, et les rattache à chaque bien.
- Le bail : parties, loyer, charges, dépôt de garantie, indice de révision et dates clés. La révision, la fin du bail et l'échéance triennale entrent au calendrier, avec une alerte.
- L'acte de vente : adresse, lots, prix, date et quotes-parts. Le consolidé compte chaque bien à hauteur de la quote-part détenue.
- L'avis de valeur : une estimation ou une expertise déposée entre dans l'historique des valeurs du bien.
- Le compte rendu de gérance : loyers encaissés, honoraires prélevés, dépenses et solde reversé.
En gestion directe, PIAIRE établit les quittances et les avis d'échéance. Les loyers attendus et encaissés s'affichent côte à côte : vous pointez chaque loyer reçu, PIAIRE ne lisant pas les comptes bancaires. La franchise de loyer n'est pas un champ suivi à ce jour, et la vacance n'entre pas encore dans le calcul du rendement. Voir la lecture des documents et la gestion locative.
PIAIRE ne vous dit pas quoi faire. Il vous montre tout pour que vous décidiez.
L'essentiel
- Un état locatif décrit la situation de chaque lot à une date donnée. Aucun texte n'en fixe la forme.
- Le modèle tient en une ligne par lot : le lot et son occupant, le bail, les dates à tenir, les montants. Un lot vacant garde sa ligne.
- Le loyer s'écrit hors charges, au mois, à jour de sa dernière révision.
- La date de fin dépend du bail et du bailleur : trois ans au moins pour un logement vide loué par une personne physique, six ans par une SCI non familiale.
- Un acquéreur y lit les revenus en place, le dépôt qu'il devra rendre et la date à laquelle il pourra donner congé.
- C'est une déclaration : les baux et les appels de loyer font foi.
Sources
- Loi n° 89-462 du 6 juillet 1989, articles 10, 13, 15, 22, 25-6 à 25-8, 25-14, 25-15 et 25-17, Légifrance, consultée le 5 novembre 2026.
- Code de commerce, statut des baux commerciaux, articles L. 145-4, L. 145-5, L. 145-32-1 et L. 145-40.
- Loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique, article 62.
- Loi n° 86-1290 du 23 décembre 1986, article 57 A.
- Code civil, articles 1112-1 et 1743.
- Code général des impôts, article 1418.
- HCSF, décision n° D-HCSF-2021-7 du 29 septembre 2021, article 4.