PATRIMOINE
La LTV vue des banques : ce que pèse le ratio prêt/valeur d'un crédit immobilier
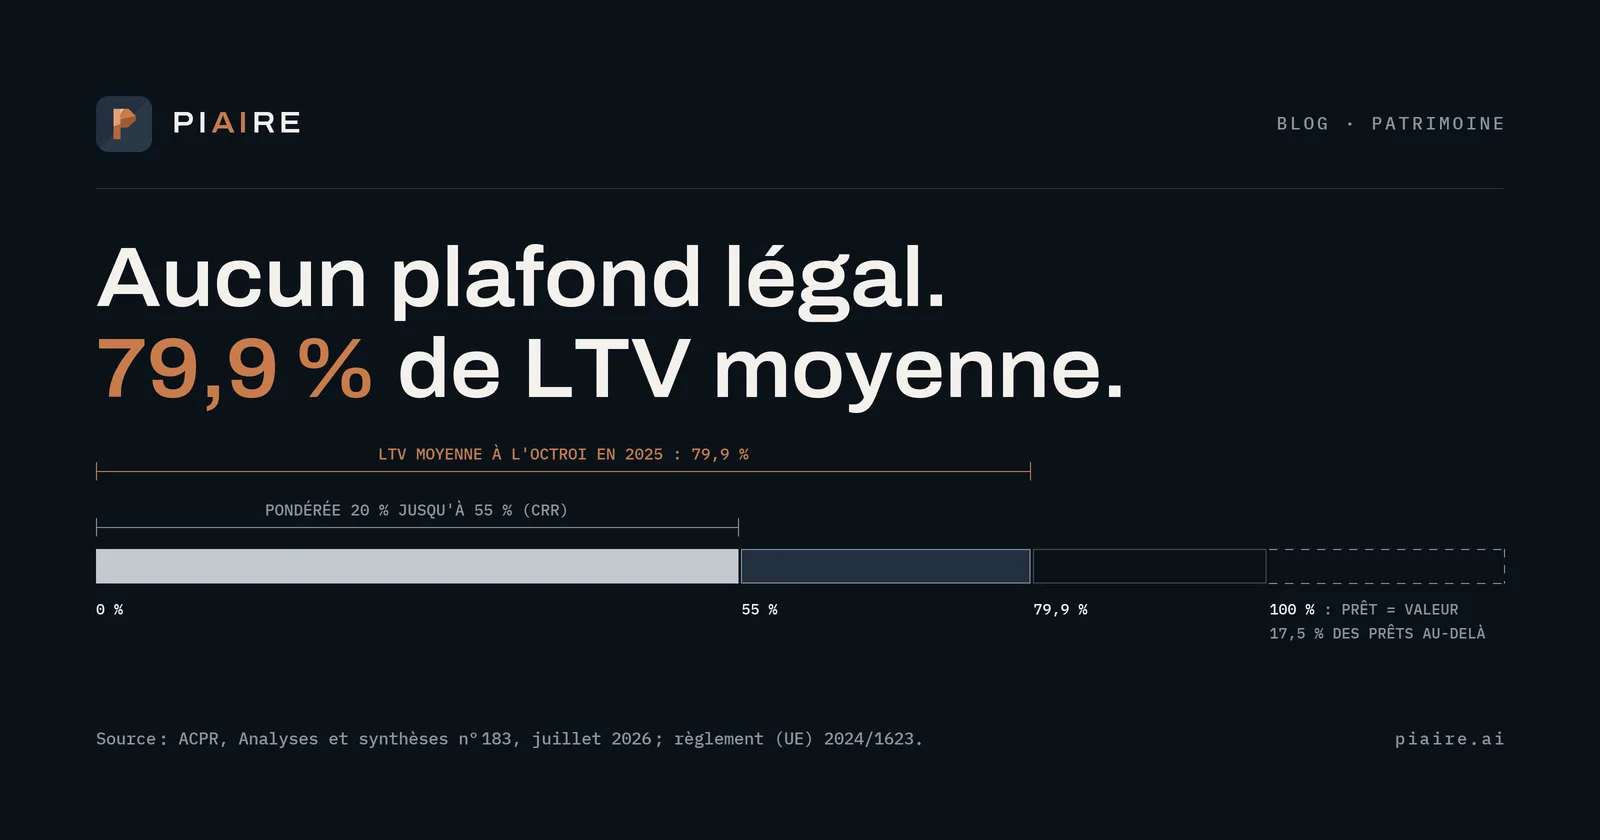
La LTV rapporte le montant d'un prêt à la valeur du bien. En France, aucun texte ne la plafonne : la norme du HCSF borne le taux d'effort, 35 %, et la durée, 25 ans. Elle pèse ailleurs : sur la garantie, les fonds propres de la banque et la valeur retenue. En 2025, elle atteignait 79,9 % en moyenne à l'octroi.
Qu'est-ce que la LTV pour une banque ?
Le rapport entre le montant d'un prêt et la valeur du bien qu'il finance ou qui le garantit, exprimé en pourcentage. En français, on parle de ratio prêt/valeur ou de quotité de financement, le terme qu'emploie le Haut Conseil de stabilité financière (HCSF). Le règlement européen sur les fonds propres des banques dit, lui, exposition/valeur.
Une banque la lit à deux moments, qui ne donnent pas le même chiffre.
- À l'octroi : le montant du prêt principal rapporté au prix d'achat du logement, hors droits de mutation. C'est la définition de l'Autorité de contrôle prudentiel et de résolution (ACPR). Un prêt qui finance aussi une partie des frais d'acquisition dépasse donc 100 %.
- En cours de vie : le capital restant dû rapporté à la valeur actuelle du bien. Elle baisse à chaque échéance et bouge avec les prix.
La définition est au glossaire. Le calcul, bien par bien et pour un patrimoine entier, se fait avec le calculateur de LTV.
Quelle LTV les banques françaises accordent-elles ?
79,9 % en moyenne à l'octroi en 2025, contre 77,7 % en 2024, selon l'ACPR. 17,5 % des prêts de 2025 dépassaient 100 % de la valeur du bien. Sur l'ensemble des crédits à l'habitat en cours, la LTV moyenne était de 67,5 %.
| Production de crédits à l'habitat | 2024 | 2025 |
|---|---|---|
| LTV moyenne à l'octroi | 77,7 % | 79,9 % |
| Prêts à LTV supérieure à 100 % | 16,3 % | 17,5 % |
| Taux d'effort moyen | 30,7 % | 30,4 % |
| Prêts à taux d'effort supérieur à 35 % | 15,3 % | 16,2 % |
| Production au-delà des seuils du HCSF | 15,6 % | 16,6 % |
| Production garantie par une caution | 69,7 % | 72,4 % |
Source : ACPR, « Le financement de l'habitat en 2025 », Analyses et synthèses n° 183, juillet 2026, chiffres clés. Crédits à l'habitat aux particuliers, toutes destinations.
Ces moyennes mêlent résidences principales et investissement locatif. Ce dernier représentait 12,0 % de la production en 2025, contre 14,9 % en 2024.
La LTV est-elle plafonnée en France ?
Non. Aucun texte ne plafonne la LTV d'un crédit immobilier. La norme du HCSF, contraignante depuis le 1er janvier 2022, porte sur deux autres critères (décision D-HCSF-2021-7) :
- le taux d'effort, 35 % au plus : les charges annuelles de tous les crédits de l'emprunteur, celui demandé compris, rapportées à ses revenus annuels. L'usage l'appelle souvent taux d'endettement ;
- la durée, 25 ans au plus, ou 27 ans avec un différé quand l'entrée dans le bien est décalée : achat sur plan, construction, achat dans l'ancien avec au moins 10 % de travaux.
Les banques peuvent déroger à ces deux critères pour 20 % de leur production de chaque trimestre. Au moins 70 % de cette marge est réservée à l'achat de la résidence principale, dont 30 % aux primo-accédants. Les 30 % restants, soit 6 % de la production, sont libres d'emploi : c'est dans cette part que passe un crédit locatif qui dépasse les seuils. En 2025, la production hors résidence principale au-delà des seuils pesait 3,2 % du total.
Pour les loyers, la décision retient le revenu brut, auquel chaque banque applique sa propre décote pour tenir compte du risque locatif. Le texte ne fixe pas cette décote.
Le seul rapport prêt/valeur de la norme concerne le prêt relais. Depuis le 1er janvier 2024, un prêt relais dont la quotité de financement ne dépasse pas 80 % est exclu du calcul du taux d'effort. La quotité y est le montant du prêt relais rapporté à la valeur du bien mis en vente, nette du capital restant dû sur ce bien (décision du 18 décembre 2023).
L'ACPR en tire le constat : en France, l'octroi repose avant tout sur la solvabilité de l'emprunteur, bien plus que sur la valeur du bien financé.
Où la LTV compte-t-elle, alors ?
À trois endroits que l'emprunteur voit peu : la garantie, les fonds propres de la banque et la valeur qu'elle retient pour le bien.
La garantie : caution ou hypothèque
La plupart des crédits à l'habitat sont garantis par une caution : 72,4 % de la production de 2025. L'hypothèque ne couvrait que 16 % de la production de 2025 et 26 % de l'encours (ACPR). Avec une caution, l'organisme de caution paie la banque si l'emprunteur fait défaut. Avec une hypothèque, la banque se paie sur le prix du bien. C'est dans ce second cas que la valeur du bien, et donc la LTV, protège directement le prêteur.
Les fonds propres de la banque
Depuis le 1er janvier 2025, le règlement européen sur les fonds propres des banques (dit CRR, modifié par le règlement 2024/1623) fixe la pondération d'un prêt garanti par une hypothèque sur un logement, en approche standard. La part du prêt qui ne dépasse pas 55 % de la valeur du bien est pondérée à 20 %, le reste comme un prêt non garanti (article 125). Plus la LTV est basse, moins le prêt mobilise de capital.
Pour un prêt dont le remboursement dépend des loyers, ce traitement ne vaut, pour un particulier, que si ses prêts chez cette banque sont garantis par quatre biens au plus (article 124). Au-delà, le prêt entier suit une grille par tranche de LTV :
- jusqu'à 50 % : pondération de 30 % ;
- de 50 à 60 % : 35 % ;
- de 60 à 80 % : 45 % ;
- de 80 à 90 % : 60 % ;
- de 90 à 100 % : 75 % ;
- au-delà de 100 % : 105 %.
Ces pondérations sont celles de l'approche standard. Les banques françaises calculent l'essentiel de leurs exigences avec leurs modèles internes : ils couvrent 93 % de l'encours de crédits à l'habitat, selon l'ACPR.
La valeur retenue pour le bien
La LTV de la banque n'est pas forcément celle du propriétaire : elle dépend de la valeur qu'elle retient. Pour ses fonds propres, le règlement européen demande une valeur estimée par un expert indépendant, prudente, sans anticipation de hausse, jamais supérieure à la valeur de marché. Quand le bien est réévalué, la valeur retenue ne peut dépasser la plus élevée de deux : la moyenne observée sur les six dernières années pour un logement, ou la valeur au moment du prêt. Seuls des travaux qui augmentent sans équivoque la valeur, comme une rénovation énergétique, permettent d'aller au-delà (article 229).
Le refinancement et le prêt garanti par un bien déjà détenu sont-ils soumis à la norme ?
Cela dépend de l'opération (article 3 de la décision du HCSF).
- Hors de la norme : la renégociation d'un crédit avec sa banque, le rachat d'un crédit par une autre banque, le regroupement de crédits et le prêt relais.
- Dans la norme : un crédit nouveau, y compris quand il est garanti par une hypothèque sur un logement déjà détenu. Le Code de la consommation range ce prêt parmi les crédits immobiliers (article L. 313-1, 2°), et la norme du HCSF s'applique à ces crédits.
Une LTV basse sur le bien donné en garantie ne dispense donc pas du plafond de 35 % de taux d'effort. Pour la banque, la LTV d'un tel prêt se lit sur ce bien : toutes les dettes qu'il garantit, la nouvelle comprise, rapportées à la valeur qu'elle retient. Si une hypothèque de premier rang subsiste au profit d'un autre prêteur, la part pondérée à 20 % se réduit d'autant (article 125 du CRR).
Et quand l'emprunteur est une SCI ?
La norme vise les crédits immobiliers du Code de la consommation. Ce chapitre couvre aussi les personnes morales de droit privé, une SCI par exemple, quand le crédit ne finance pas une activité professionnelle (article L. 313-1, 3°). Il exclut les prêts qui financent une activité professionnelle, et cite celle de procurer des immeubles, en propriété ou en jouissance, à titre habituel (article L. 313-2, 2°). La décision ne dit pas où passe cette limite pour une SCI qui loue.
Côté fonds propres, l'exception des quatre biens ne vise que les personnes physiques. Un prêt locatif consenti à une SCI suit la grille par tranche de LTV. Voir la SCI à l'IR et la SCI à l'IS.
Comment se lit une LTV consolidée sur plusieurs structures ?
Aucun texte ne la définit : c'est un calcul. Les dettes de tous les biens, chacune pour la quote-part détenue, divisées par la somme de leurs valeurs, pour la même part. Le chiffre d'ensemble peut masquer une ligne plus tendue. Or une hypothèque porte sur un bien précis : c'est la LTV de ce bien qui compte pour la banque qui la prend.
Un exemple, aux montants hypothétiques : une résidence principale en nom propre, une SCI à l'IR détenue pour moitié qui possède deux appartements (500 000 € de valeur, 300 000 € de dette), une SCI à l'IS détenue en entier qui possède un local commercial.
| Bien, part détenue | Capital restant dû sur valeur, pour la part | LTV |
|---|---|---|
| Résidence principale, nom propre, 100 % | 150 000 € sur 400 000 € | 37,5 % |
| Deux appartements, SCI à l'IR, 50 % | 150 000 € sur 250 000 € | 60,0 % |
| Local commercial, SCI à l'IS, 100 % | 240 000 € sur 300 000 € | 80,0 % |
| Consolidé | 540 000 € sur 950 000 € | 56,8 % |
Le consolidé, 56,8 %, ne montre pas que le local est financé à 80 %. Une banque qui prend une hypothèque sur ce local lit 80 %. Sans pondération, en comptant chaque bien pour sa totalité, le même patrimoine afficherait 57,5 %.
Et dans PIAIRE ?
PIAIRE lit le tableau d'amortissement de chaque prêt et en tire le capital restant dû. La LTV de chaque bien, de chaque structure et du patrimoine suit à chaque échéance. Le consolidé compte chaque bien à hauteur de la quote-part détenue, comme le calcul pondéré de l'exemple (56,8 %). La renégociation et le rachat de crédit ne sont pas couverts à ce jour. Le simulateur de projet mesure l'effet d'une acquisition sur l'endettement global et la capacité résiduelle, sans se substituer à l'analyse d'une banque. Voir le suivi des crédits et plusieurs SCI et du nom propre dans une seule vue.
PIAIRE ne vous dit pas quoi faire. Il vous montre tout pour que vous décidiez.
L'essentiel
- La LTV rapporte le montant d'un prêt à la valeur du bien. En français : ratio prêt/valeur, ou quotité de financement.
- En 2025, elle atteignait 79,9 % en moyenne à l'octroi, et 17,5 % des prêts dépassaient 100 % (ACPR).
- Aucun texte ne la plafonne. La norme du HCSF borne le taux d'effort (35 %) et la durée (25 ans), et ne cite une quotité que pour le prêt relais.
- Elle pèse sur la garantie, sur les fonds propres de la banque (20 % de pondération jusqu'à 55 % de la valeur, en approche standard) et sur la valeur retenue pour le bien.
- Un prêt garanti par un bien déjà détenu reste soumis à la norme du HCSF. La renégociation et le rachat de crédit n'y sont pas.
Sources
- ACPR, « Le financement de l'habitat en 2025 », Analyses et synthèses n° 183, juillet 2026, consulté le 30 octobre 2026.
- HCSF, décision n° D-HCSF-2021-7 du 29 septembre 2021 relative aux conditions d'octroi de crédits immobiliers, modifiée par les décisions du 29 juin 2023 et du 18 décembre 2023, Légifrance.
- HCSF, mesure relative à l'octroi de crédits immobiliers, consultée le 30 octobre 2026.
- Règlement (UE) 2024/1623 du 31 mai 2024 modifiant le règlement (UE) n° 575/2013, articles 124, 125 et 229, applicable depuis le 1er janvier 2025.
- Code de la consommation, articles L. 313-1 et L. 313-2, Légifrance.