GESTION LOCATIVE
Comment vérifier un compte rendu de gérance en dix minutes
Un compte rendu de gérance se vérifie en quatre rapprochements : le loyer encaissé avec le bail, les honoraires avec le mandat, chaque dépense avec sa pièce, le solde reversé avec le relevé bancaire. Une fois par an s'y ajoute la reddition des charges, qui compare les provisions du locataire aux charges récupérables réellement payées.
Que doit contenir un compte rendu de gérance ?
Le détail de la période : les loyers et les charges encaissés, les honoraires prélevés, les dépenses payées pour le compte du propriétaire et le solde reversé. Le compte rendu de gérance est la façon dont le gestionnaire rend compte de sa gestion, comme tout mandataire y est tenu (article 1993 du Code civil).
Deux textes en fixent le cadre.
- Le mandat dit quand. Le mandat de gestion est obligatoirement écrit et précise les modalités de la reddition de compte (loi du 2 janvier 1970, dite loi Hoguet, article 6). Le décret du 20 juillet 1972 ajoute qu'elle intervient au moins une fois par an (article 66). Mensuel ou trimestriel, le rythme est celui que fixe le mandat.
- Le mandat dit combien. Le gestionnaire ne peut recevoir d'autres rémunérations que celles dont le mandat précise les conditions de détermination (même article 66).
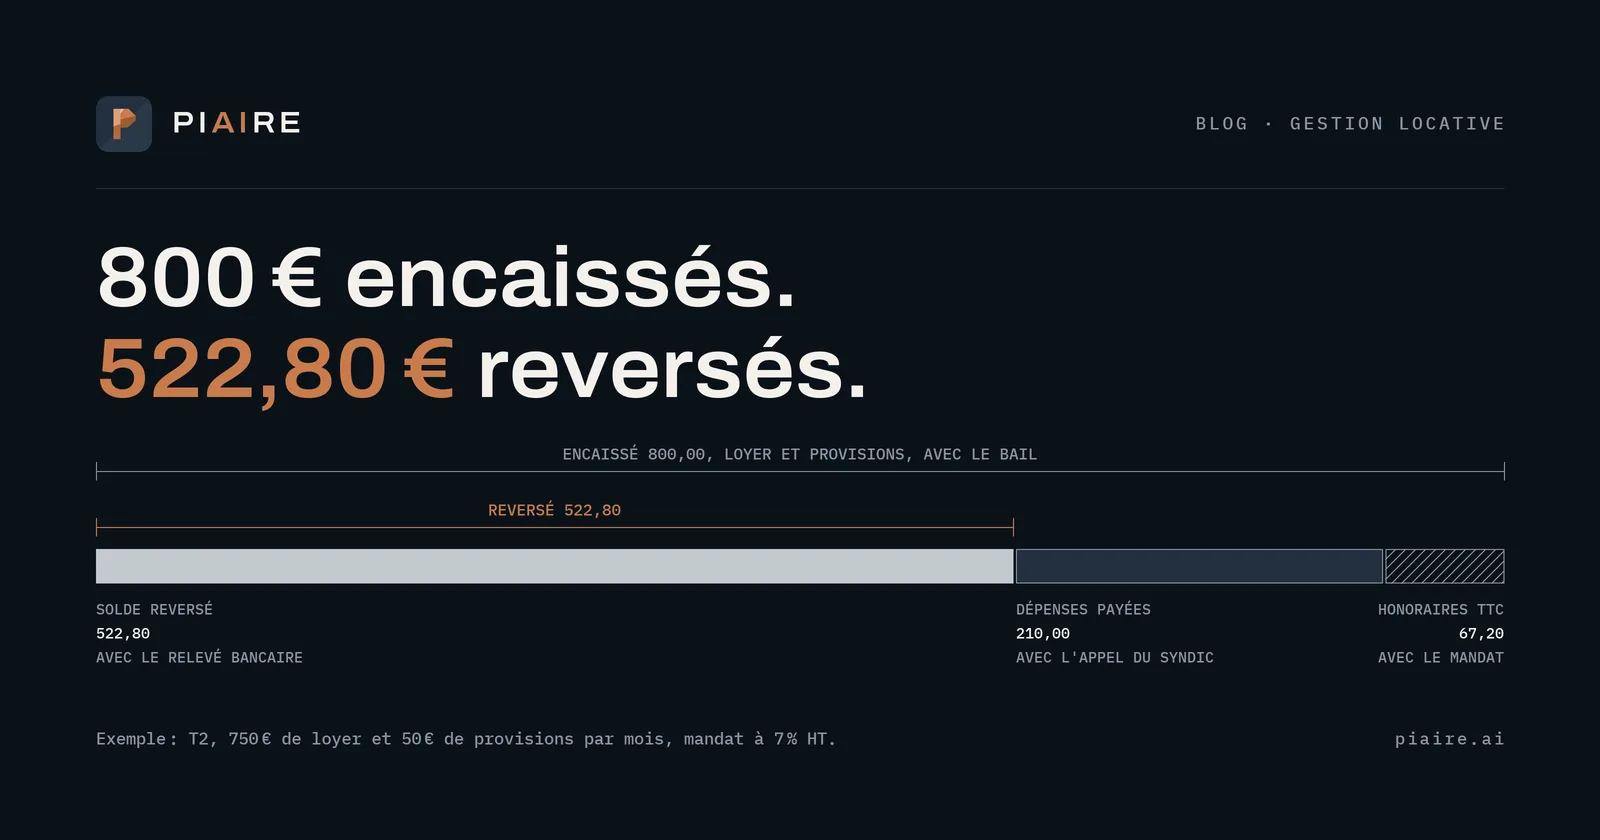
Voici le compte rendu d'un mois, qui sert d'exemple dans toute la suite : un T2 loué 750 € par mois, plus 50 € de provisions sur charges, confié à un gestionnaire dont le mandat prévoit 7 % HT des sommes encaissées.
- Loyer encaissé : 750,00 €
- Provisions sur charges encaissées : 50,00 €
- Honoraires de gestion, 7 % HT : 56,00 € prélevés
- TVA sur les honoraires, 20 % : 11,20 € prélevés
- Appel de fonds trimestriel du syndic de copropriété : 210,00 € payés
- Solde reversé au propriétaire : 522,80 €
Quels documents garder à côté ?
Trois, en plus du compte rendu précédent : le bail et sa dernière révision, le mandat de gestion avec le barème de l'agence, et le relevé du compte bancaire sur lequel arrive le solde. Chaque ligne du compte rendu se rapproche de l'une de ces pièces.
| Ligne du compte rendu | À rapprocher de | Texte de référence |
|---|---|---|
| Loyer encaissé | Le bail et sa dernière révision | Loi du 6 juillet 1989, art. 17-1 |
| Honoraires prélevés | Le mandat : taux, assiette, HT ou TTC | Décret du 20 juillet 1972, art. 66 |
| Prestations facturées à part | Le mandat et le barème de l'agence | Décret du 20 juillet 1972, art. 66 |
| Dépenses payées | La facture, l'appel de fonds du syndic | Décret du 20 juillet 1972, art. 64 |
| Solde reversé | Le relevé bancaire | Code civil, art. 1993 |
| Régularisation des charges | Le décompte par nature de charges | Loi du 6 juillet 1989, art. 23 |
Textes en vigueur, consultés sur Légifrance le 30 octobre 2026. Le rythme des comptes rendus et le délai de reversement sont ceux du mandat.
Les pièces sorties, chaque rapprochement tient en deux ou trois minutes : dix minutes pour le tout est un ordre de grandeur, pas une mesure. Le premier compte rendu prend plus longtemps, le temps de retrouver le bail, le mandat et le barème.
Le loyer encaissé correspond-il au loyer prévu par le bail, révision comprise ?
C'est la première ligne, et la plus simple. Sur l'exemple, 750 € encaissés pour 750 € prévus. Trois points se vérifient d'un coup d'œil.
- La révision a-t-elle été appliquée ? Quand le bail la prévoit, elle intervient chaque année à la date convenue, dans la limite de la variation de l'indice de référence des loyers. Le bailleur qui ne la demande pas dans l'année qui suit cette date y renonce pour l'année écoulée, et une révision demandée en retard ne vaut qu'à partir de la demande (article 17-1 de la loi du 6 juillet 1989). Le calculateur de révision de loyer donne le montant révisé.
- Le logement est-il classé F ou G ? Son loyer ne peut plus être révisé, pour les baux conclus, renouvelés ou tacitement reconduits depuis le 24 août 2022 en métropole (même article, III). Un loyer qui n'augmente pas n'est alors pas un oubli.
- Le loyer est-il encaissé en entier ? Un mois d'entrée ou de sortie se paie au prorata. Un impayé se lit à l'écart entre le loyer appelé et le loyer encaissé, quand le compte rendu distingue les deux.
Le taux d'honoraires appliqué est-il celui du mandat, et sur la même assiette ?
Le taux, l'assiette et la mention HT ou TTC se lisent dans le mandat. Le calcul se refait en une ligne.
Sur l'exemple, le mandat prévoit 7 % HT des sommes encaissées, loyer et provisions compris : 7 % de 800 € font 56,00 € HT, et la TVA de 20 % porte le prélèvement à 67,20 €. Si le mandat prévoyait 7 % HT du seul loyer, les honoraires seraient de 52,50 € HT, soit 63,00 € TTC : 4,20 € d'écart par mois, 50,40 € par an.
Les autres lignes de rémunération (relance, avenant, aide à la déclaration, suivi de travaux) se rapprochent du mandat et du barème de l'agence : le gestionnaire ne perçoit que les rémunérations que le mandat prévoit. Ce que ces prestations coûtent sur une année est détaillé dans le coût réel d'un gestionnaire locatif. Voir aussi les honoraires de gestion.
Les dépenses engagées sont-elles justifiées par une facture ?
Chaque dépense payée pour le compte du propriétaire se rattache à une pièce : une facture d'artisan, un appel de fonds du syndic, un avis d'imposition. Sur l'exemple, les 210,00 € se comparent à l'appel de fonds du trimestre émis par le syndic.
Deux questions suffisent.
- La dépense entrait-elle dans les pouvoirs du gestionnaire ? Son mandat écrit précise l'étendue de ses pouvoirs (article 64 du décret du 20 juillet 1972). C'est là que figure, le cas échéant, le montant de travaux au-delà duquel l'accord du propriétaire est requis.
- Est-elle récupérable sur le locataire ? Une charge récupérable, comme l'entretien des parties communes, se retrouve dans la régularisation annuelle des charges. Elle doit y être reportée.
Le délai de reversement prévu au mandat est-il tenu ?
Le solde du compte rendu doit se retrouver, au centime, sur le relevé bancaire. Sur l'exemple, 800,00 € encaissés, moins 67,20 € d'honoraires TTC et 210,00 € d'appel de fonds, font 522,80 € reversés.
La vérification tient en deux gestes : refaire le calcul du solde, puis retrouver le virement sur le relevé. Sa date se compare au délai de reversement que fixe le mandat.
Qu'est-ce que la reddition des charges, et comment la vérifier ?
La reddition des charges est l'autre nom de la régularisation des charges : une fois par an, les provisions versées par le locataire sont comparées aux charges récupérables réellement payées. Selon le solde, le locataire récupère le trop-perçu ou paie le complément. Elle n'apparaît qu'une fois par an sur le compte rendu, souvent après l'assemblée générale de copropriété qui arrête les comptes de l'immeuble.
La loi du 6 juillet 1989 en fixe les règles (article 23) :
- un mois avant la régularisation, le locataire reçoit le décompte par nature de charges et, dans un immeuble collectif, le mode de répartition entre les locataires ;
- les pièces justificatives restent à sa disposition pendant six mois ;
- les provisions de l'année suivante se justifient par le résultat de la précédente régularisation et, en copropriété, par le budget prévisionnel ;
- si la régularisation n'est pas faite avant la fin de l'année civile qui suit l'année d'exigibilité des charges, le locataire peut payer le complément par douzièmes.
Au-delà de trois ans, les charges ne se réclament plus : toute action dérivant du bail se prescrit par trois ans (article 7-1).
Côté propriétaire, la vérification porte sur trois points.
- La ligne existe. Une année sans régularisation laisse les provisions à leur niveau, quel que soit le coût réel des charges.
- Seules les charges récupérables y entrent. Leur liste est fixée par le décret n° 87-713 du 26 août 1987. Ce qui n'y figure pas, comme les honoraires du syndic, reste à la charge du propriétaire.
- La taxe d'enlèvement des ordures ménagères y figure. Elle est récupérable (décret n° 87-713, annexe, VIII), mais elle est payée avec la taxe foncière : elle n'apparaît donc pas dans le décompte du syndic, et s'y ajoute.
Sur l'exemple, le locataire a versé 600 € de provisions dans l'année (12 × 50 €). Supposons 540 € de charges récupérables au décompte du syndic et 180 € de taxe d'enlèvement des ordures ménagères sur l'avis de taxe foncière : le total récupérable atteint 720 €, et le locataire doit un complément de 120 €. Sans la taxe, la même régularisation lui rendrait 60 €. L'oubli coûte 180 € au propriétaire, chaque année. Les provisions peuvent ensuite être portées à 60 € par mois, soit 720 € sur douze mois.
Un écart est-il une erreur du gestionnaire ?
Pas forcément. Un écart s'explique souvent par une vacance, un prorata d'entrée ou de sortie, un impayé en cours de relance, une révision demandée en retard ou une dépense urgente. C'est un constat, et une question à poser au gestionnaire, pièce à l'appui, pas un verdict.
Le compte rendu est la seule trace, côté propriétaire, de ce qui se passe sur le bien. Le lire, c'est garder la main sur un patrimoine délégué, pas soupçonner celui qui le gère : un bon gestionnaire n'a rien à craindre d'être lu. Et le mandataire est tenu de rendre compte de sa gestion (article 1993 du Code civil) : les justificatifs se demandent.
Et dans PIAIRE ?
PIAIRE lit les comptes rendus de gérance déposés : loyers encaissés, honoraires prélevés, dépenses et solde reversé. Il met les loyers encaissés en regard du loyer prévu par le bail, côte à côte, signale un compte rendu en anomalie ou un écart de charges dans les points d'attention du bien, et intègre les honoraires au rendement net réel du lot. La fiche du gestionnaire porte le taux d'honoraires, l'échéance et le préavis du mandat, avec une alerte avant la reconduction tacite. Voir le contrôle du gestionnaire.
Le rapprochement automatique ligne à ligne entre le bail, le compte rendu et les reversements, et le tableau de performance du gestionnaire sont prévus, pas livrés. PIAIRE ne lit pas les comptes bancaires et ne contacte pas le gestionnaire. Pour les biens gérés en direct, la régularisation annuelle des charges, avec son décompte, est prévue, pas livrée. Garder son gestionnaire ou reprendre la gestion en direct : voir les biens en gestion déléguée.
PIAIRE ne vous dit pas quoi faire. Il vous montre tout pour que vous décidiez.
L'essentiel
- Un compte rendu de gérance se vérifie en quatre rapprochements : le loyer avec le bail, les honoraires avec le mandat, les dépenses avec leurs pièces, le solde avec le relevé bancaire.
- La reddition de comptes du gestionnaire intervient au moins une fois par an, au rythme que fixe le mandat (décret du 20 juillet 1972, article 66).
- Le gestionnaire ne perçoit que les rémunérations que prévoit le mandat. Le taux et l'assiette se recalculent en une ligne.
- La reddition des charges compare chaque année les provisions du locataire aux charges récupérables payées. La taxe d'enlèvement des ordures ménagères en fait partie.
- Un écart est une question à poser au gestionnaire, pièce à l'appui, pas un verdict.
Sources
- Loi n° 89-462 du 6 juillet 1989, articles 7-1, 17-1 et 23, Légifrance, consultée le 30 octobre 2026.
- Loi n° 70-9 du 2 janvier 1970, dite loi Hoguet, article 6.
- Décret n° 72-678 du 20 juillet 1972, articles 64 et 66.
- Décret n° 87-713 du 26 août 1987 fixant la liste des charges récupérables, annexe.
- Code civil, article 1993.
- Service-Public, Charges à payer par le locataire, fiche vérifiée le 15 avril 2025, consultée le 30 octobre 2026.